Det har ikke vært høyere produksjon på norsk sokkel siden 2009, men om få år faller den kraftig. – Mesteparten av det som er igjen av uoppdagede ressurser, ligger i Barentshavet. Skal Norge hente ut mest mulig verdi fra sokkelen, må vi bevege oss nordover, sier Kjersti Dahle i Sokkeldirektoratet.
Av Apriil Media Foto: Sokkeldirektoratet
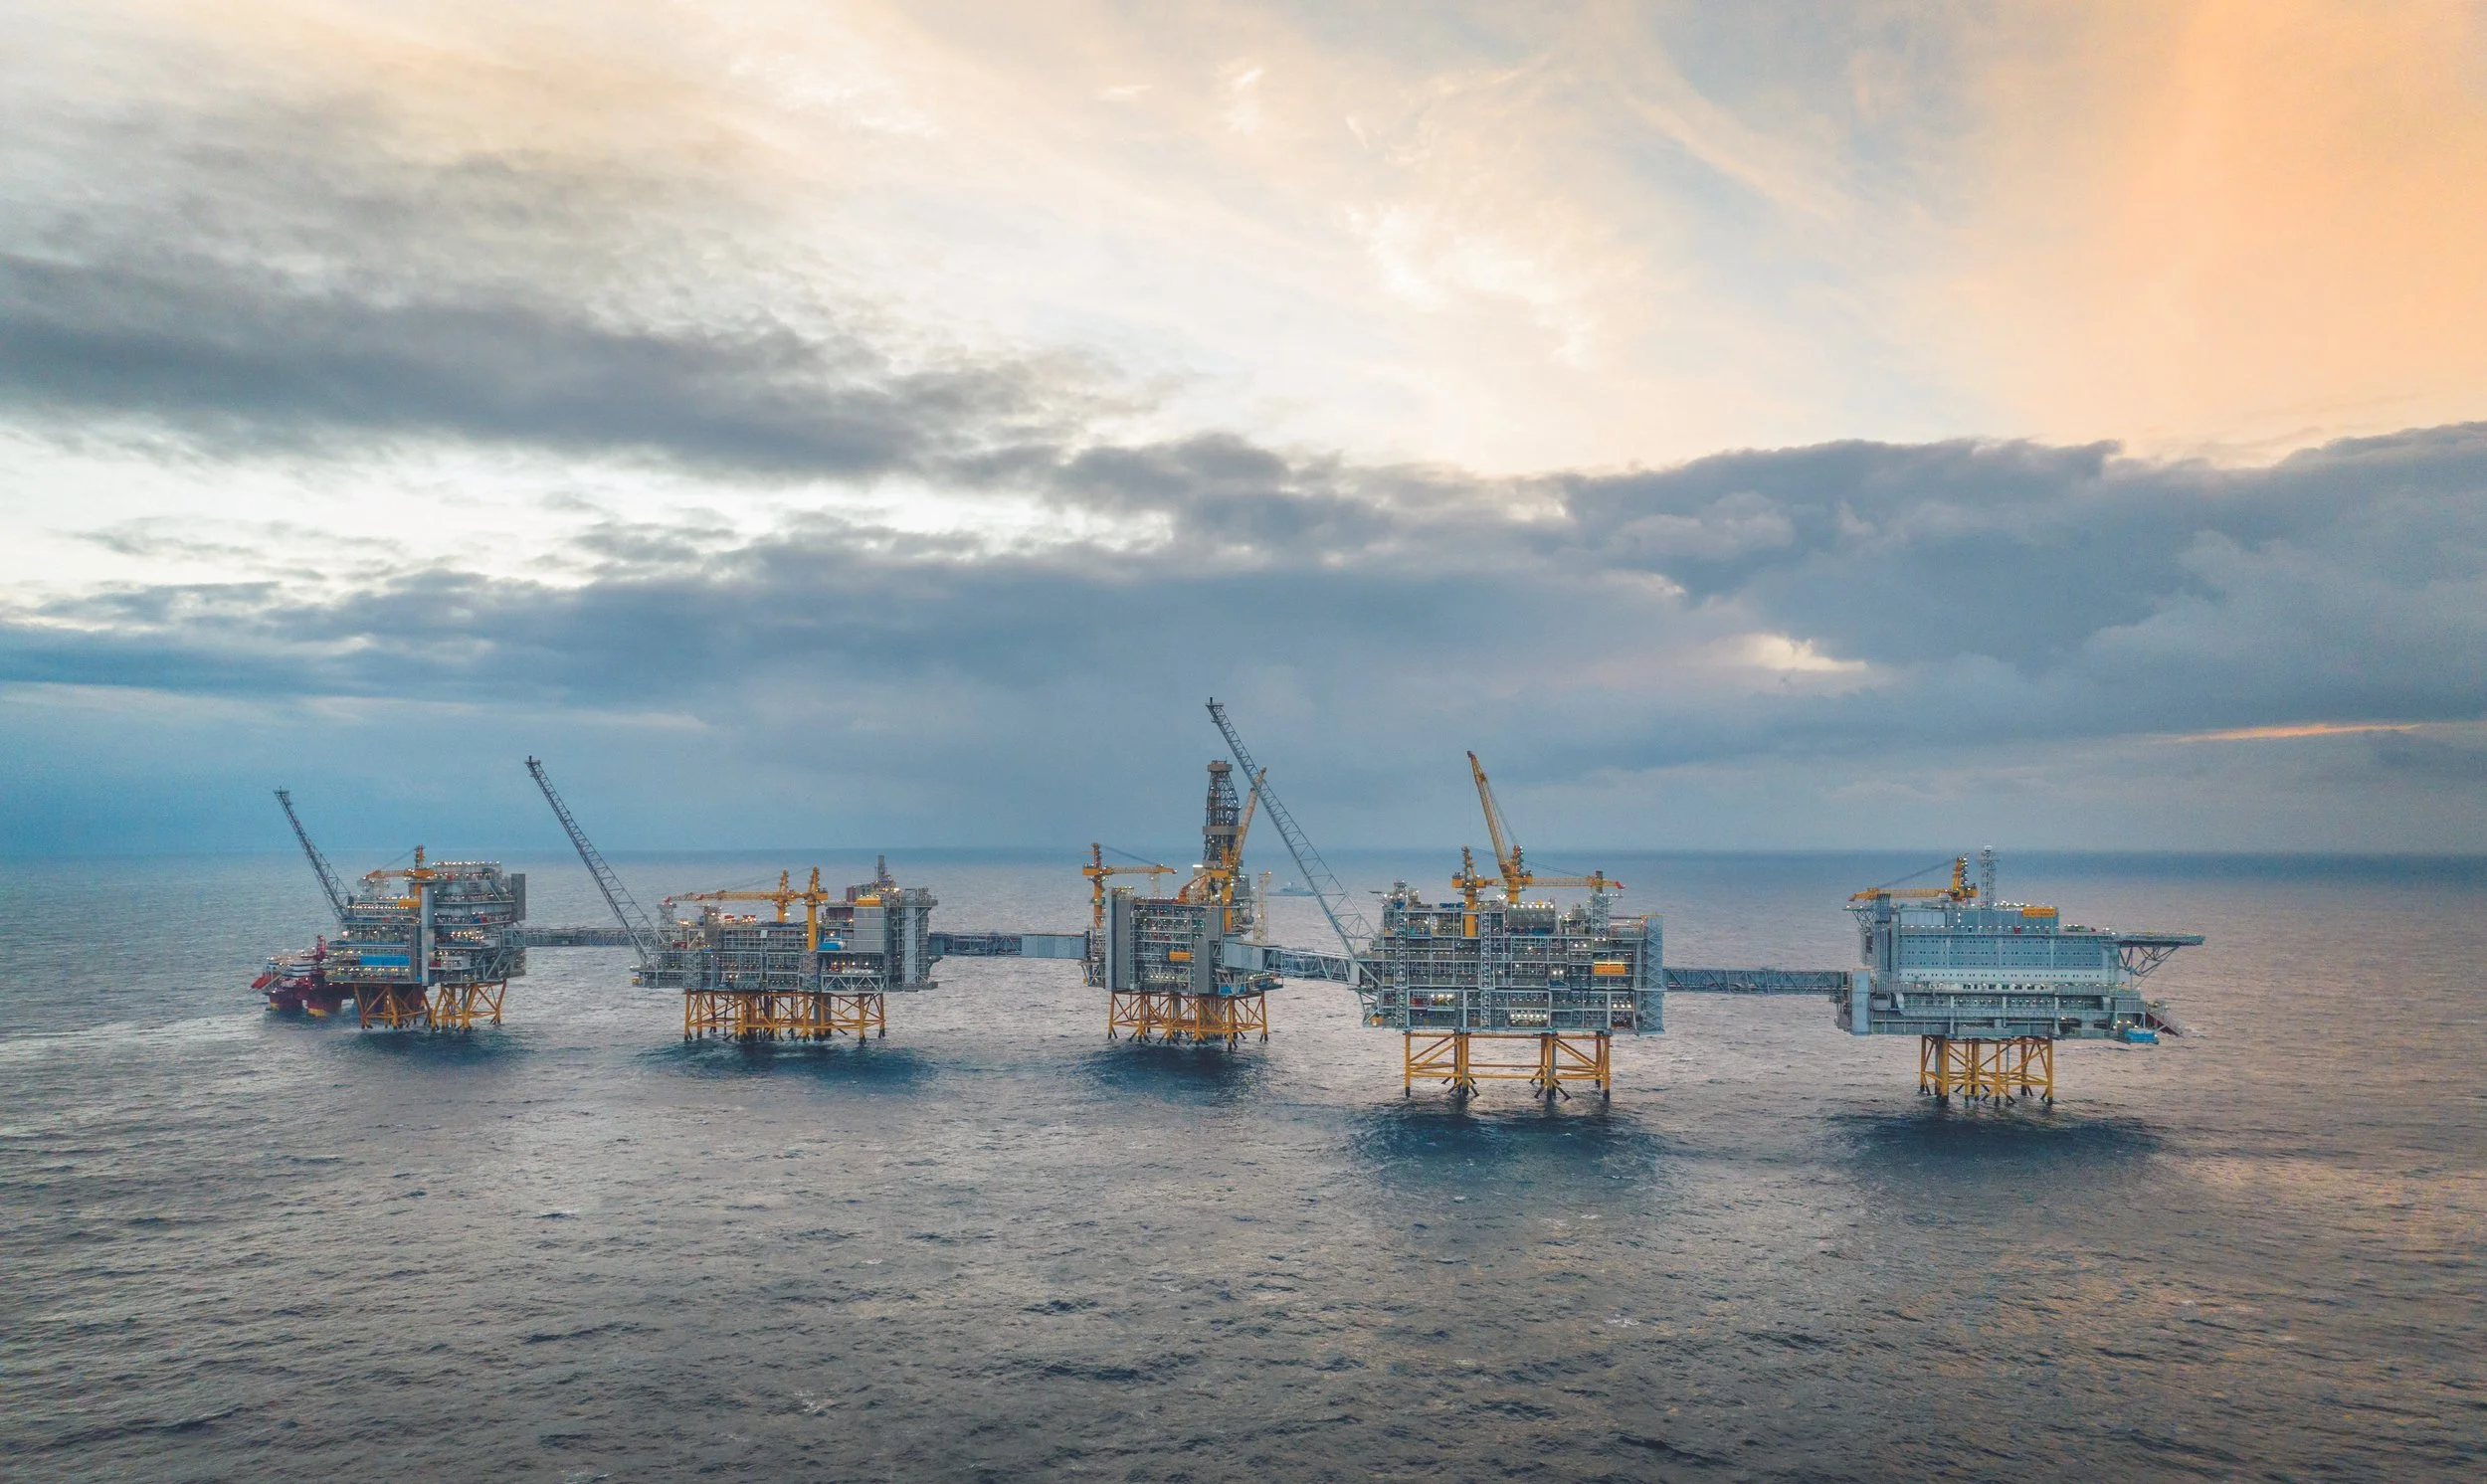
I tretti år har produksjonen på norsk sokkel ligget jevnt høyt, år etter år. Der oljen tidligere dominerte, er fordelingen mellom olje og gass nå omtrent lik.
Kjersti Dahle, Direktør for sokkelutvikling, Sokkeldirektoratet
Fjoråret ble det beste produksjonsåret siden 2009, med høye investeringer i både leting og utbygging.
Likevel er det en prognose de fleste i næringen kjenner til: Rundt 2030 begynner kurven å peke nedover.
– Vi forventer et fall i produksjonen frem mot slutten av 2020-tallet. Våre tre mulighetsbilder forsøker å si noe om hvor bratt det fallet blir, sier Kjersti Dahle, direktør for sokkelutvikling i Sokkeldirektoratet.
Hun er ansvarlig for direktoratets Ressursrapport 2026, som kom i august. Rapportens kjerne er tre såkalte mulighetsbilder av norsk olje- og gassproduksjon i 2050. I det høyeste er produksjonen 160 millioner kubikkmeter oljeekvivalenter – to tredjedeler av dagens 240. I det midterste 90 millioner, under 40 prosent. I det laveste 15 millioner, altså fem–seks prosent av dagens nivå.
Forskjellen mellom det høye og det lave bildet er beregnet til 3200 milliarder kroner i dagens verdi, og hele 8300 milliarder hvis produksjonen i det høyeste bildet også får en høyere oljepris.
– Det er klart det lave bildet vil være dramatisk for norsk økonomi. Men vårt mandat i Sokkeldirektoratet handler ikke om å anbefale det ene eller det andre, men om å vise hva som skal til for å skape mest mulig verdi fra norsk sokkel, sier Dahle.
«– Hvis ønsket er å skape mest mulig verdi fra ressursene på sokkelen, så er det noen valg vi må ta nå. De valgene vi tar i dag, påvirker produksjonen på sokkelen frem mot 2050.»
Funnene som holdt kurven oppe
At produksjonen fortsatt er høy, skyldes i stor grad to funn. Johan Sverdrup i Nordsjøen ble påvist i 2010, Johan Castberg i Barentshavet i 2011–2013. Begge produserer i dag.
– Hadde man ikke gjort de funnene, så hadde vi allerede vært på den nedgangen man forventer skal komme. Det er disse store funnene som holder produksjonen så høyt oppe, sier Dahle.
Den andre forklaringen er at mange store felt lever lenger enn noen trodde da de ble besluttet utbygget. De beste eksemplene er Ekofisk, Statfjord og Troll, som stadig har fått forlenget levetiden.
– Man har lært mer om geologien i havbunnen, og man har stadig utviklet teknologi som har kunnet hente ut mer fra feltene. Og så har man knyttet nye funn til den eksisterende infrastrukturen. På Ekofisk tenkte man i starten, på begynnelsen av 1970-tallet, at man skulle hente ut cirka 20 prosent av ressursene. Nå tror man 80.
Teknologien gjør også at selskapene i noen tilfeller går tilbake til det de en gang ga opp.
– Deler av Ekofisk-feltet, der man tidligere besluttet at dette lar vi bare ligge i bakken, forsøker man nå å utvinne, sier Dahle.
2025: 50 letebrønner
Aktiviteten er fremdeles høy utenfor kysten av Norge. I fjor ble det boret 50 letebrønner på norsk sokkel. Til sammenligning ble det ikke boret en eneste på britisk side.
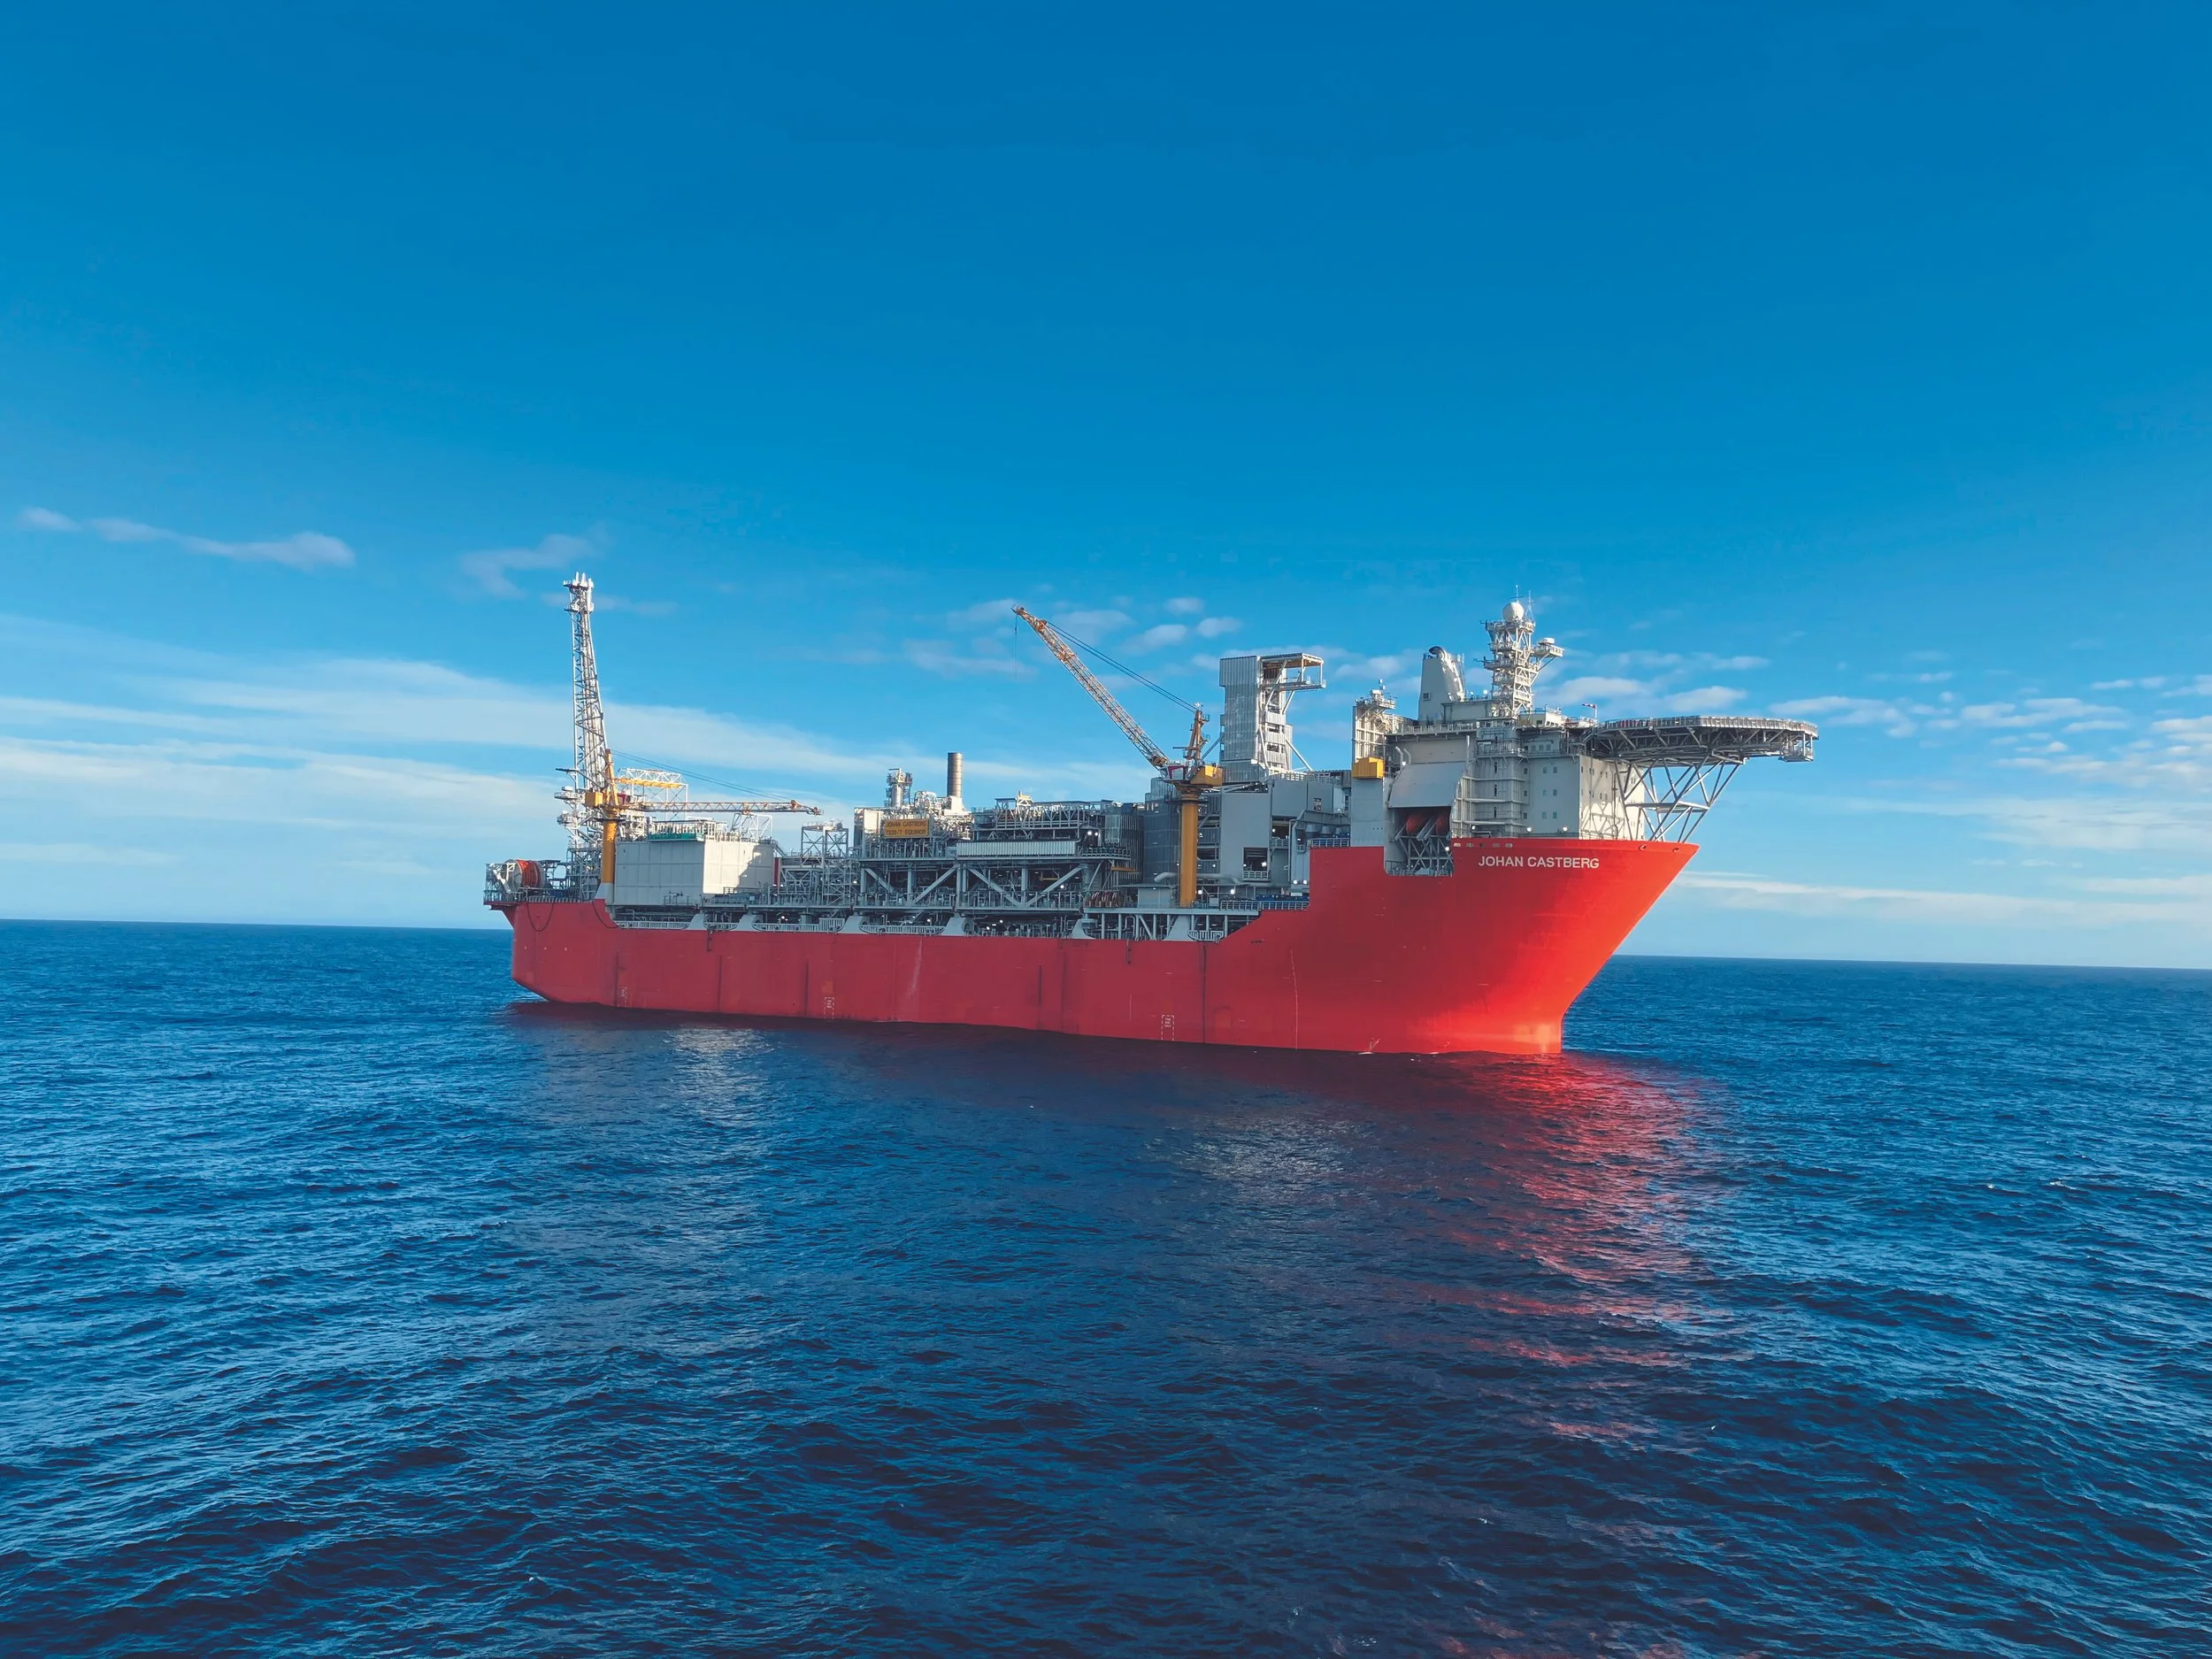
De fleste norske brønnene ble boret på geologiske strukturer nær eksisterende infrastruktur, og slike funn kan dermed settes i produksjon raskt. En tredjedel av dagens produksjon kommer fra funn gjort etter 2020.
– Selskapene ser at de trenger å bore flere letebrønner, og ha tiltak for å få ut mer av de feltene som er i produksjon. Vi ser at næringen har satt i gang en del fast track-prosjekter, raske utbyggingsløp, for å hente ut de ressursene som er igjen, sier Dahle.
Hvem som borer på sokkelen, har også endret seg. Frem til tidlig 2000-tall var sokkelen preget av store funn – såkalte «elefanter» – og internasjonale selskaper som ExxonMobil, Shell og ConocoPhillips. Siden 2013 er antall selskaper mer enn halvert. I dag står norske operatører for 89 prosent av produksjonen, med Equinor, Aker BP og Vår Energi i front.
Funnene blir mindre
Ressursrapporten peker på at færre selskaper også betyr færre ulike vurderinger av geologi, risiko og teknologi.
Problemet nå er ikke at det ikke gjøres funn. Problemet er størrelsen på dem.
– Leting de siste ti årene har påvist i gjennomsnitt 50 millioner kubikkmeter oljeekvivalenter i året. Det er det samme som vi nå produserer på to og en halv måned. De foregående ti årene påviste man i gjennomsnitt 120 millioner årlig. Det er en betydelig endring i volumet man påviser, forklarer Dahle.
Rundt 90 funn ligger i dag klare uten at noen har besluttet å bygge dem ut. Til sammen utgjør de tre prosent av de samlede ressursene på sokkelen.
– I de områdene som er åpne i dag, er nok muligheten for å finne «elefanter» ganske begrenset. Men å finne moderat store funn, det tror vi fortsatt er mulig.
Sverdrup-funnet er hennes eksempel på at det går an å finne stort der alle trodde alt var funnet. Feltet ligger midt i Nordsjøen, i et område det var lett i gjennom førti år.
– Sverdrup utfordret etablerte sannheter innen leting, blant annet for hvor langt olje kunne bevege seg i undergrunnen. Både Castberg og Sverdrup ble funnet etter bruk av andre letemodeller og en annen leteforståelse. Vi trenger å lete annerledes fremover.
Nordover
Skal produksjonen holdes oppe etter 2030, må det ifølge Dahle større funn til, og de ligger trolig lenger unna dagens infrastruktur.
– Vi må bevege oss nordover. Størstedelen av de gjenværende uoppdagede ressursene ligger i Barentshavet. Også noen i Nordsjøen og Norskehavet, men mest i Barentshavet.
Tallene forklarer hvorfor. Nordsjøen har levert i seksti år og har 69 produserende felt, 1400 letebrønner og mange tusen produksjonsbrønner. Barentshavet er større i utstrekning, men har tre produserende felt og i underkant av 180 letebrønner.
– Nordsjøen er et helt unikt geologisk område i verden, utrolig rikt på olje og gass. Vi kan nok ikke vente at Barentshavet har det samme potensialet, men området er veldig viktig hvis ambisjonen er å opprettholde høy produksjon fra den norske kontinentalsokkelen. Usikkerheten i Barentshavet er mye større. Vi vet mindre, vi har mindre data. Likevel forteller vår kartlegging at mesteparten av de gjenværende uoppdagede ressursene er der.
Barentshavet har ett problem til: Gassen har ingen vei til markedet. Det finnes ingen eksportkapasitet fra området, og det høye mulighetsbildet forutsetter at den bygges.
– Det største mulighetsbildet er avhengig av Barentshavet, og av at man klarer å bygge ut en eksportløsning for gass, sier Dahle.
Alternativet er ikke bare lavere produksjon. Felt, rør og anlegg på land henger sammen, og når volumene faller, kan ett stengt felt dra andre med seg.
– Begynner man å stenge ned en del infrastruktur, vil det få dominoeffekter. Det er irreversible endringer.
Valgene tas nå
Gjennom seksti år er 57 prosent av det direktoratet regner som den norske sokkelens totale ressurser funnet og produsert. Det som er igjen, er vanskeligere: mindre funn, lenger nord, og avhengig av ny infrastruktur.
– For å nå det høye mulighetsbildet må man investere mer, få ut mer av det som allerede er i produksjon, og sette høyere fart på leting og utbygging.
– Hvis ønsket er å skape mest mulig verdi fra ressursene på sokkelen, så er det noen valg vi må ta nå. De valgene vi tar i dag, påvirker produksjonen på sokkelen frem mot 2050, sier Kjersti Dahle.